- L’assurance multirisque climatique protège tes bâtiments et équipements agricoles contre les aléas météo
- La responsabilité civile exploitation est indispensable pour couvrir les dommages causés à des tiers par ton activité
- L’assurance des bâtiments agricoles est un contrat distinct, essentiel pour protéger tes infrastructures
- Combiner ces trois garanties est la base d’une couverture solide lors de ton installation
🚜 Pourquoi les assurances agricoles méritent vraiment ton attention
Quand on s’installe en agriculture, les démarches administratives s’enchaînent vite : le plan d’entreprise, les demandes d’aides, le choix du statut juridique… Les assurances passent souvent en dernier. C’est une erreur fréquente, et parfois très coûteuse. Un sinistre climatique, un accident sur l’exploitation, un bâtiment endommagé : sans les bonnes garanties, ces événements peuvent fragiliser durablement une ferme qui vient à peine de démarrer.
En Auvergne-Rhône-Alpes, le contexte est particulièrement exigeant. Le relief, les conditions météo changeantes, les exploitations souvent isolées : autant de facteurs qui rendent la couverture assurantielle encore plus stratégique. Voici les trois piliers à connaître avant de signer quoi que ce soit.
🌧️ Assurance multirisque climatique : protéger ce que la météo peut détruire
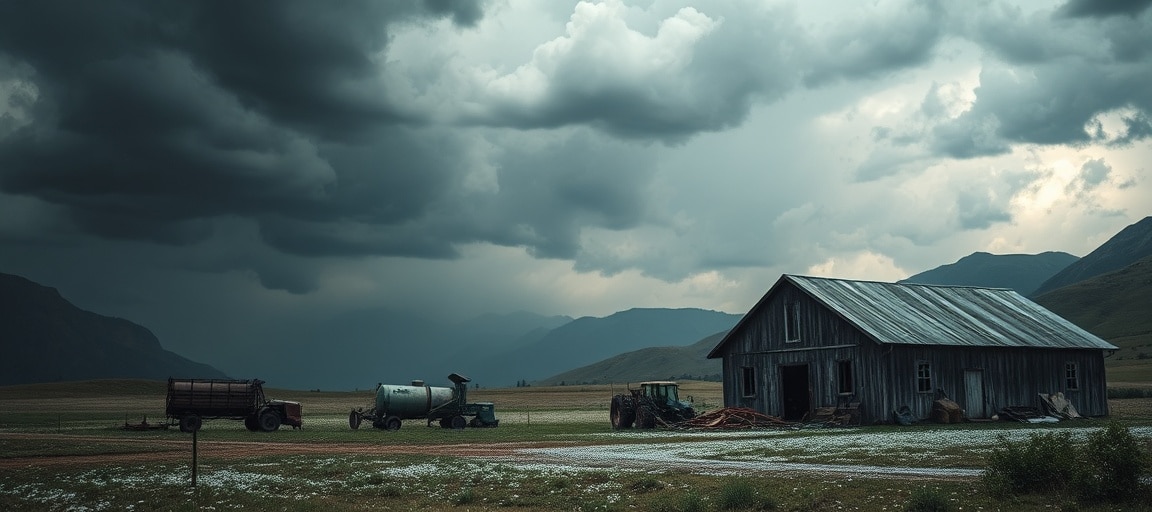
L’assurance multirisque climatique couvre les risques pesant sur les bâtiments agricoles et les équipements face aux aléas climatiques. Grêle, tempête, inondation, neige exceptionnelle : autant d’événements qui peuvent endommager en quelques heures ce que tu as mis des années à construire.
Ce type de contrat est particulièrement pertinent pour les exploitations qui disposent de matériel onéreux — tracteurs, installations de traite, chambre froide, unité de transformation — car une panne ou une destruction liée à un sinistre climatique peut bloquer toute l’activité.
Voici ce que ce type de garantie couvre généralement :
- Les bâtiments agricoles (hangars, stabulations, serres)
- Le matériel et les équipements présents sur l’exploitation
- Les pertes d’exploitation liées à un sinistre climatique reconnu
Attention à bien distinguer ce que ton assureur entend par « multirisque climatique » : certains contrats excluent certains événements ou plafonnent les indemnisations sur le matériel. Lis les conditions générales avec soin, ou fais-toi accompagner par un conseiller.
⚠️ Responsabilité civile exploitation : la garantie que tu ne peux pas ignorer
La responsabilité civile exploitation (RC exploitation) couvre les dommages causés à des tiers par les opérations de ton entreprise agricole. Dit autrement : si un visiteur se blesse sur ta ferme, si ton matériel endommage la propriété d’un voisin, ou si un produit issu de ton exploitation cause un préjudice, c’est cette garantie qui intervient.
Elle est absolument indispensable dès lors que tu accueilles du public — que ce soit pour de la vente directe, des visites de ferme, de l’agritourisme ou des marchés. En Auvergne-Rhône-Alpes, où le développement des circuits courts et des activités de diversification est très actif, beaucoup d’exploitations sont exposées à ce type de risque sans forcément en avoir conscience.
- Les accidents corporels survenus sur l’exploitation impliquant des tiers
- Les dommages matériels causés par tes engins ou animaux à des tiers
- Les préjudices liés à tes produits ou à tes activités de transformation
- Les incidents survenant lors de prestations réalisées hors de l’exploitation
Si tu développes une activité de transformation laitière — fabrication de fromage, de yaourt ou de glace fermière — la RC exploitation devient encore plus critique. En cas de problème sanitaire ou d’accident lors d’une vente, tu dois être couvert.
🏚️ Assurance des bâtiments : une protection souvent sous-estimée
L’assurance des bâtiments agricoles couvre spécifiquement les dommages subis par les structures de ta ferme : étables, hangars, silos, bâtiments de stockage, locaux de transformation, logements de fonction. C’est un contrat à part entière, distinct de la multirisque climatique, même si les deux peuvent parfois être regroupés dans une offre globale.
Ce qui change avec l’assurance des bâtiments, c’est la nature des risques couverts : incendie, dégât des eaux, explosion, effondrement, vandalisme. Ces sinistres ne sont pas forcément d’origine climatique, d’où l’importance de ne pas confondre les deux garanties.
- Recenser tous les bâtiments de l’exploitation (y compris les plus anciens)
- Estimer leur valeur de reconstruction à neuf, pas seulement leur valeur vénale
- Vérifier que les bâtiments récents ou rénovés sont bien déclarés
- Inclure les locaux de transformation et de vente directe si tu en as
- Demander une clause de réévaluation automatique pour tenir compte de l’inflation des matériaux
Un point souvent négligé : lorsqu’on s’installe en reprenant une exploitation existante, les anciens bâtiments sont parfois assurés à des valeurs obsolètes. En cas de sinistre grave, la différence entre la valeur assurée et le coût réel de reconstruction peut être considérable.
💡 Comment bien combiner ces garanties lors de ton installation
La bonne approche, c’est de traiter l’assurance agricole comme un ensemble cohérent, pas comme une liste de cases à cocher. Les compagnies spécialisées en assurance agricole — et certaines mutuelles bien implantées en Auvergne-Rhône-Alpes — proposent des contrats « ferme » ou « exploitation » qui regroupent plusieurs garanties dans un seul package.
Quelques réflexes à adopter dès le départ :
- Fais un inventaire complet de tes biens avant de rencontrer un assureur : bâtiments, matériel, cheptel, stocks
- Anticipe tes activités de diversification : si tu prévois de vendre en direct ou de transformer, dis-le dès la souscription
- Compare plusieurs devis : les écarts de tarifs et de garanties peuvent être significatifs selon les assureurs
- Réévalue ton contrat chaque année : une acquisition de matériel ou un nouveau bâtiment doit être déclaré rapidement
Si tu envisages de te lancer dans la fabrication de glace artisanale à la ferme, par exemple, une formation glacier adaptée t’aidera à structurer ton activité, y compris sur le plan des obligations réglementaires et sanitaires. La mise en place de procédures HACCP pour les glaciers fermiers peut aussi influencer le niveau de couverture que ton assureur te proposera.
—
❓ FAQ – Assurances agricoles : les questions que tu te poses vraiment
❓ Est-ce que l’assurance agricole est obligatoire en France ?
La responsabilité civile exploitation est obligatoire pour toute exploitation agricole. L’assurance des bâtiments et la multirisque climatique ne sont pas légalement obligatoires dans tous les cas, mais elles sont souvent exigées par les organismes de financement (banques, MSA, organismes de crédit agricole) au moment de l’installation.
❓ Quelle différence entre assurance multirisque climatique et assurance des bâtiments ?
L’assurance multirisque climatique couvre les dommages causés par des événements météorologiques (grêle, tempête, inondation) sur les bâtiments et équipements. L’assurance des bâtiments couvre un spectre de risques plus large : incendie, dégât des eaux, explosion, effondrement. Les deux garanties sont complémentaires.
❓ Ma RC exploitation couvre-t-elle les dommages causés par mes animaux ?
En général, oui. Les dommages causés par le cheptel à des tiers — un animal qui s’échappe et provoque un accident, par exemple — entrent dans le cadre de la RC exploitation. Mais les conditions varient selon les contrats. Vérifie ce point explicitement avec ton assureur.
❓ Est-ce que je suis couvert si un visiteur se blesse sur mon marché ou ma ferme ouverte ?
La RC exploitation couvre normalement ce type de sinistre, à condition que l’activité d’accueil du public soit bien déclarée dans ton contrat. Si tu organises des événements ponctuels (portes ouvertes, marchés à la ferme), renseigne-toi sur une éventuelle extension de garantie événementielle.
❓ Que se passe-t-il si j’oublie de déclarer un nouveau bâtiment à mon assureur ?
En cas de sinistre sur un bien non déclaré, l’assureur peut refuser de l’indemniser ou appliquer une règle proportionnelle. Il est donc essentiel de signaler toute modification de l’exploitation — acquisition de matériel, construction d’un nouveau bâtiment, lancement d’une activité de transformation — dès qu’elle intervient.
❓ Comment choisir un assureur spécialisé en agriculture en Auvergne-Rhône-Alpes ?
Privilégie les assureurs ou mutuelles qui ont une vraie connaissance du secteur agricole et du territoire. Les chambres d’agriculture régionales peuvent t’orienter. Demande plusieurs devis en présentant ton projet dans sa globalité, y compris les activités de diversification prévues.
- L’assurance multirisque climatique protège tes bâtiments et équipements contre les aléas météo — indispensable en Auvergne-Rhône-Alpes
- La RC exploitation est obligatoire et couvre les dommages causés à des tiers par ton activité, y compris lors d’accueil du public
- L’assurance des bâtiments couvre incendie, dégât des eaux et effondrement, au-delà des seuls risques climatiques
- Tout bien non déclaré peut ne pas être indemnisé en cas de sinistre : tiens ton contrat à jour après chaque acquisition ou construction
Découvrez notre formation complète pour transformer votre production laitière en glaces artisanales : www.formation-glacier.fr
Rédactrice chez EAP Auvergne-Rhône-Alpes